Представьте ситуацию: вы купили квартиру в Москве пять лет назад, а теперь решили ее продать. Вы живете за границей, но доход от сделки остается в России. Сколько налога вы заплатите? Если бы вы были резидентом РФ, ставка могла бы составить всего 13% или даже 0%. Но если вы пробыли в стране меньше 183 дней за год, вас ждет сюрприз - фиксированные 30%. Это не опечатка. Разница между статусом «резидент» и «нерезидент» может стоить вам сотни тысяч рублей.
Вопрос налогообложения недвижимости для иностранных граждан и лиц без гражданства часто вызывает путаницу. Многие ошибочно полагают, что прогрессивная шкала, введенная для россиян с 2025 года, касается всех собственников. На самом деле, налог на недвижимость нерезидентов имеет свои жесткие рамки, которые почти не изменились, пока российские налоговики экспериментируют с новыми ставками для своих граждан. Давайте разберем, как это работает на практике, какие есть ловушки и можно ли законно снизить нагрузку.
Кто считается нерезидентом и почему это важно
Все начинается со статуса. В российском налоговом законодательстве нет понятия «иностранец» или «гражданин другой страны». Есть только два статуса: налоговый резидент и налоговый нерезидент. Ключевой критерий прост до примитивности: количество дней физического присутствия в Российской Федерации. Если вы находились в стране менее 183 календарных дней в течение любых 12 последовательных месяцев, предшествующих дате получения дохода (например, продажи квартиры), вы - нерезидент. И наоборот.
Здесь кроется первая и самая опасная ловушка. Статус определяется не в момент подписания договора купли-продажи, а на конец налогового периода - то есть на 31 декабря того года, когда была получена выручка. Представим: вы продали квартиру в марте, будучи резидентом (вы провели в РФ 200 дней за предыдущий год). Но летом вы уехали в отпуск на полгода и вернулись только в декабре. К 31 декабря ваш суммарный срок пребывания за последние 12 месяцев снова стал меньше 183 дней. Поздравляем, вы стали нерезидентом задним числом. ФНС пересчитает ваш налог по ставке 30%, игнорируя тот факт, что в день сделки вы считали себя резидентом.
Налоговый резидент РФ - это физическое лицо, фактически находящееся в Российской Федерации не менее 183 календарных дней в течение 12 следующих подряд месяцев. Период нахождения прерывается только на краткосрочные выезды (до 6 месяцев) для лечения, обучения или работы вахтовым методом на морских месторождениях углеводородов.
Ставки НДФЛ: почему нерезиденты платят больше
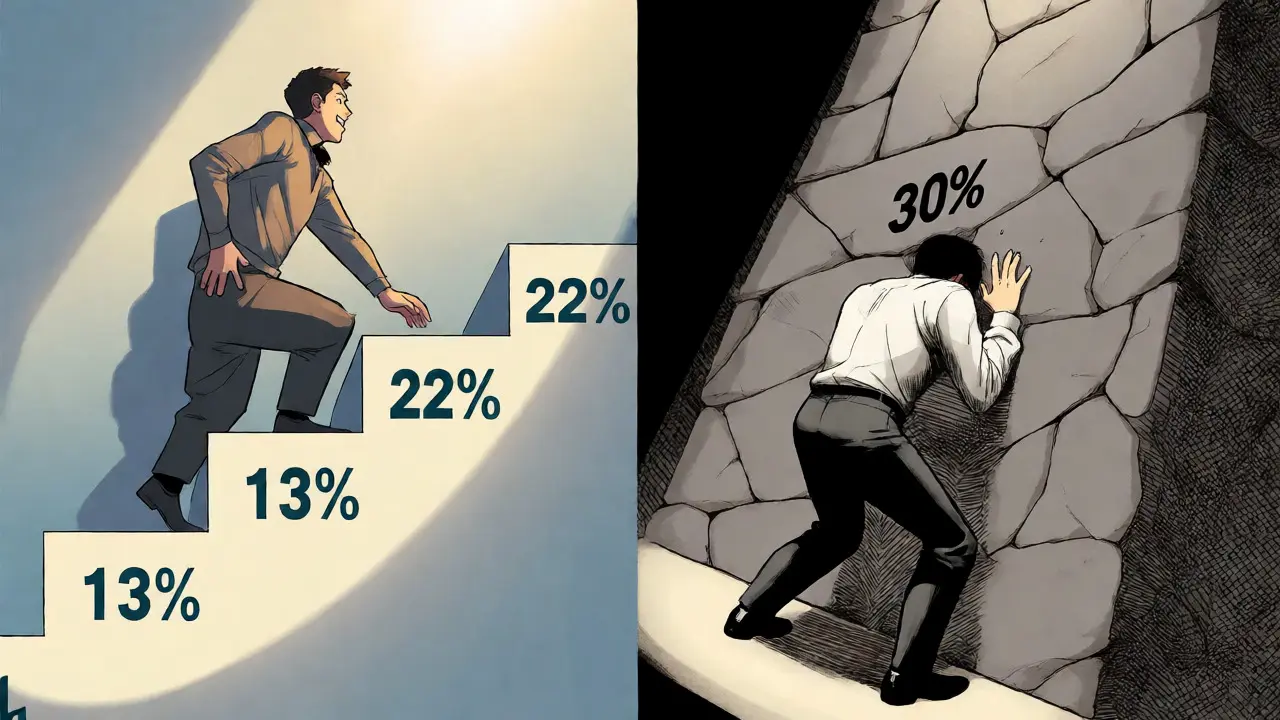
С 1 января 2025 года в России действует новая прогрессивная шкала НДФЛ для резидентов при продаже имущества. Она выглядит так:
- До 2,4 млн руб. дохода - 13%;
- От 2,4 до 5 млн руб. - 15%;
- От 5 до 20 млн руб. - 18%;
- От 20 до 50 млн руб. - 20%;
- Свыше 50 млн руб. - 22%.
А теперь посмотрим на нерезидентов. Для них эта красивая лестница ставок не работает. Для нерезидентов установлена единая фиксированная ставка НДФЛ в размере 30% на доходы от продажи недвижимости, если не истек минимальный срок владения. Никаких градаций в зависимости от суммы сделки. Продали квартиру за 3 миллиона или за 30 миллионов - ставка та же.
| Параметр | Резидент РФ | Нерезидент РФ |
|---|---|---|
| Базовая ставка | Прогрессивная (13-22%) | Фиксированная 30% |
| Льгота за длительное владение | Да (освобождение от налога) | Да (освобождение от налога) |
| Имущественный вычет (расходы) | Да (можно уменьшить базу) | Нет (база = полная сумма дохода) |
| Стандартные и социальные вычеты | Да | Нет |
Важный нюанс: освобождение от уплаты налога при длительном владении недвижимостью распространяется и на нерезидентов. Если вы владеете квартирой более 5 лет (или 3 года в определенных случаях, например, наследство от близких родственников), вы не платите НДФЛ независимо от вашего статуса. Но как только этот срок истекает хотя бы на один день, включается механизм расчета налога, и здесь разница становится фатальной.
Как рассчитывается налоговая база: правило 70%
Многие продавцы пытаются занизить сумму сделки в договоре, чтобы заплатить меньше налога. Государство предусмотрело защиту от таких схем. Налоговая база определяется как наибольшая из двух величин:
- Цена, указанная в договоре купли-продажи;
- 70% от кадастровой стоимости объекта на 1 января года, в котором произошла сделка.
Если вы продали квартиру за 4 миллиона рублей, а её кадастровая стоимость составляет 6 миллионов, то 70% от кадастра - это 4,2 миллиона. Поскольку 4,2 млн больше 4 млн, налог будет считаться не с 4 миллионов, а с 4,2 миллиона. Для нерезидента это означает налог в 1,26 миллиона рублей (30% от 4,2 млн) вместо 1,2 миллиона. Казалось бы, мелочь, но такие проверки ФНС проводит массово через автоматизированные системы.
Кадастровую стоимость легко проверить онлайн на сайте Росреестра или заказав выписку из ЕГРН. Не стоит гадать. Ошибка в расчетах приводит не только к доначислению налога, но и к штрафам. За несвоевременную подачу декларации или занижение базы начисляется пеня и штраф в размере 5% от неуплаченной суммы за каждый месяц просрочки, но не более 30% и не менее 1000 рублей.
Вычеты для нерезидентов: чего ждать и чего не ждать
Вот где большинство иностранцев теряются. Российское налоговое право щедро на вычеты для резидентов. Можно вернуть деньги за лечение, обучение, покупку жилья. Можно применить имущественный вычет в размере 1 миллиона рублей при продаже иного имущества или учесть документально подтвержденные расходы на приобретение проданной квартиры.
Для нерезидентов картина мрачнее. Имущественные налоговые вычеты для нерезидентов при продаже недвижимости не применяются. Это прямо следует из пункта 4 статьи 224 Налогового кодекса РФ. То есть, если вы купили квартиру за 2 миллиона, а продали за 3 миллиона, резидент заплатит налог с прибыли (1 млн * 13% = 130 тыс.), а нерезидент заплатит налог со всей суммы выручки (3 млн * 30% = 900 тыс.).
Есть ли исключения? Да, но они редки. Единственный способ легально снизить ставку ниже 30% - это международные соглашения об избежании двойного налогообложения (СИДН). Россия заключила такие договоры со многими странами СНГ, некоторыми европейскими государствами и другими партнерами. Однако эти соглашения обычно касаются доходов от трудовой деятельности, дивидендов или процентов. По доходам от продажи недвижимости условия варьируются. Например, с некоторыми странами может быть предусмотрено, что налог уплачивается только в стране резидентства покупателя или продавца, либо ставка ограничивается определенным процентом. Чтобы воспользоваться СИДН, нужно заранее предоставить в ФНС подтверждение налогового резидентства своей страны (справку компетентного органа).
Практический алгоритм действий для нерезидента
Процесс сдачи отчетности для нерезидента идентичен процессу для резидента, но требует большей внимательности к срокам. Вот пошаговый план:
- Определите свой статус. Подсчитайте дни пребывания в РФ за последние 12 месяцев. Если сомневаетесь, проконсультируйтесь с юристом, так как учет ведется по датам въезда и выезда из паспортов и баз данных пограничной службы.
- Проверьте сроки владения. Если прошло более 5 лет (для общего случая) или 3 года (для наследства, дарения близкими родственниками, приватизации), вы можете не подавать декларацию вовсе. Налог равен нулю.
- Рассчитайте налоговую базу. Сравните цену договора с 70% кадастровой стоимости. Возьмите большую цифру.
- Заполните декларацию 3-НДФЛ. Даже если налог равен нулю из-за СИДН, декларацию подать нужно, чтобы обосновать применение льгот. Форма декларации утверждается ежегодно, бланк доступен на сайте nalog.gov.ru.
- Подайте документы. Срок подачи - до 30 апреля года, следующего за годом продажи. Сделать это можно лично в инспекции, через личный кабинет налогоплательщика (если есть ИНН и доступ) или почтой заказным письмом с описью вложения.
- Уплатите налог. Деньги должны поступить в бюджет не позднее 15 июля следующего года.
Обратите внимание: если у вас нет российского ИНН, его нужно получить до начала сделок. Без него невозможно зарегистрировать переход права собственности в Росреестре и взаимодействовать с налоговой.
Тренды и прогнозы: изменится ли ситуация?
Эксперты рынка недвижимости отмечают, что высокая налоговая нагрузка отпугивает иностранных инвесторов. По данным аналитиков, доля сделок с участием иностранцев в крупных городах стабильна, но рост замедляется именно из-за фискальных барьеров. С введением прогрессивной шкалы для резидентов разрыв в нагрузке между гражданами и нерезидентами стал еще более заметным. Резидент с доходом от продажи 3 млн рублей заплатит эффективную ставку около 13-15%, тогда как нерезидент отдаст государству ровно треть выручки.
Ходят слухи о возможном снижении ставки для нерезидентов до уровня резидентов в рамках гармонизации налогового законодательства, особенно в контексте интеграционных процессов ЕАЭС. Однако официальных законопроектов, меняющих ставку 30% для нерезидентов на рынке недвижимости, на текущий момент не принято. Поэтому планировать инвестиции стоит, исходя из реалий сегодняшнего дня: 30% - это цена входа для иностранца на вторичный рынок жилья в России.
Может ли нерезидент получить налоговый вычет за покупку квартиры?
Нет, стандартные имущественные вычеты за покупку жилья доступны только налоговым резидентам РФ. Нерезиденты не могут вернуть НДФЛ, уплаченный при покупке недвижимости, так как они, как правило, не имеют облагаемых налогом доходов в России по другим основаниям, с которых можно было бы сделать возврат.
Что будет, если я продам квартиру как резидент, но стану нерезидентом до конца года?
Налоговый статус определяется на 31 декабря года получения дохода. Если к этой дате вы пробудете в РФ менее 183 дней, ваша ставка автоматически пересчитается с 13% (или прогрессивной) на 30%. Вам придется доплатить разницу и пени.
Нужно ли подавать декларацию 3-НДФЛ нерезиденту, если он владел квартирой более 5 лет?
Нет, если истек минимальный предельный срок владения (5 лет для большинства объектов, 3 года для отдельных случаев), доход освобождается от налогообложения независимо от статуса резидентства. Декларация в этом случае не подается.
Как подтвердить применение пониженной ставки по соглашению об избежании двойного налогообложения?
Необходимо предоставить в налоговую инспекцию справку о резидентстве иностранного государства, заверенную компетентным органом страны-нерезидента, и заявление на применение СИДН. Документ должен быть переведен на русский язык и апостилирован или легализован в установленном порядке.
Считается ли покупка недвижимости основанием для получения ВНЖ или резидентства?
Нет, владение недвижимостью само по себе не дает автоматического налогового резидентства. Резидентство зависит исключительно от времени физического присутствия в стране (более 183 дней в году). Вы можете владеть квартирой, но жить за рубежом и оставаться нерезидентом.


