Вы нашли квартиру мечты, одобрили кредит и готовы подписывать договор. Но тут начинается самое интересное: банк №1 предлагает ставку 6%, а банк №2 - всего 5,8%. Казалось бы, второй вариант выгоднее? Не спешите радоваться. В мире ипотеки самая низкая ставка на витрине часто оказывается самой дорогой в реальности. Почему так происходит? Потому что банки любят прятать свои доходы в мелких комиссиях, страховках и обязательных услугах, которые не видны при беглом взгляде на рекламный буклет.
Чтобы не попасть в ловушку красивых цифр, вам нужно научиться читать один конкретный показатель - Полную стоимость кредита (ПСК). Это не просто еще одна строчка в договоре, а ваш главный инструмент для честного сравнения предложений от разных банков. Давайте разберемся, как этот показатель работает, где его искать и почему он спасает ваши деньги.
Что такое ПСК и чем она отличается от процентной ставки
Давайте сразу проясним терминологию, чтобы не путаться. Процентная ставка - это цена денег, которую вы платите банку за пользование кредитом. Она может быть фиксированной или плавающей. А вот Полная стоимость кредита - это реальная сумма всех ваших расходов по кредиту, выраженная в процентах годовых. Сюда входят не только проценты, но и все обязательные платежи, которые вы обязаны сделать, чтобы получить и обслуживать кредит.
Зачем вообще нужен этот показатель? Представьте два банка. Банк А дает ставку 7% годовых, но требует купить дорогую страховку жизни через своего агента и оплатить оценку недвижимости их партнером. Банк Б дает ставку 7,5%, но позволяет выбрать любую страховую компанию и провести оценку самостоятельно дешевле. При беглом сравнении Банк А кажется дешевле из-за низкой ставки. Но если посчитать полную стоимость с учетом всех скрытых платежей, Банк Б может оказаться выгоднее на сотни тысяч рублей за весь срок кредита.
Важно понимать: ПСК всегда выше номинальной процентной ставки. Если вы видите в рекламе «ставка от 0,1%», знайте, что полная стоимость будет значительно больше. По данным на апрель 2026 года, на рынке доступны предложения со ставками от 4-6%, но реальная нагрузка на кошелек определяется именно ПСК.
Где найти ПСК в документах банка
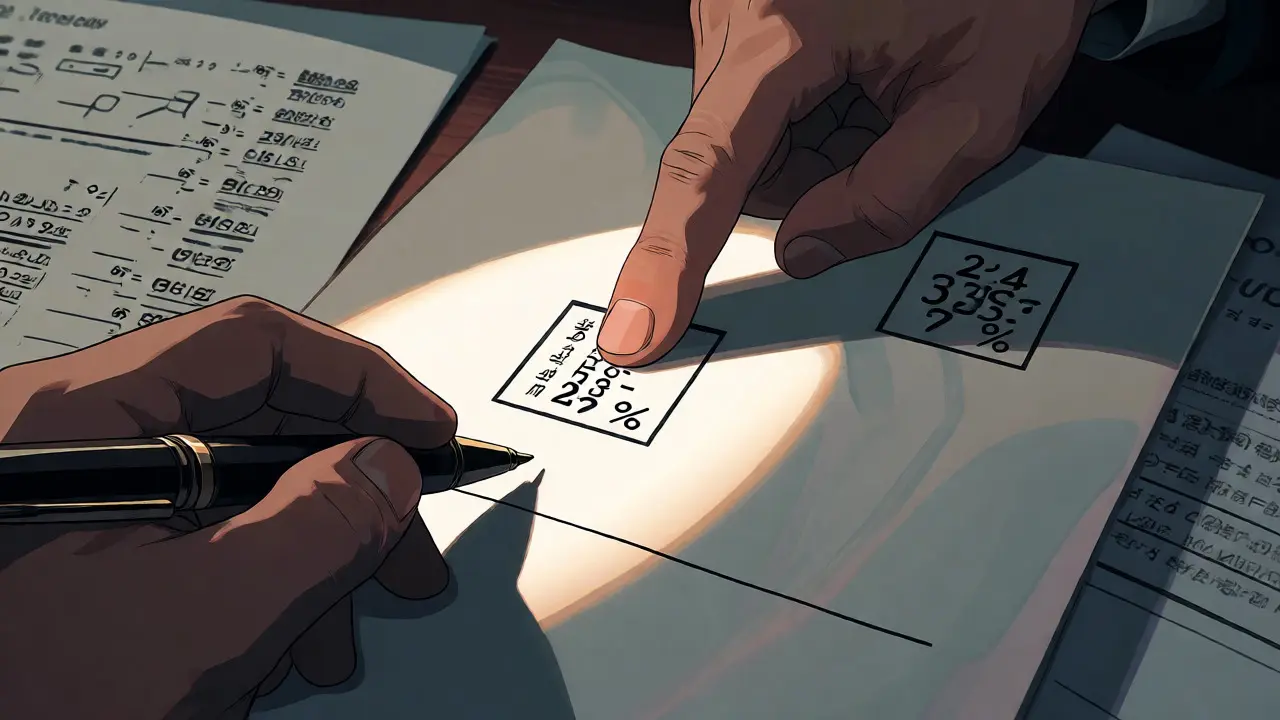
Многие заемщики теряются, пытаясь найти эту цифру. На самом деле закон обязывает банки делать это максимально прозрачно. Согласно требованиям Центробанка РФ, информация о полной стоимости кредита должна быть размещена в верхнем правом углу первой страницы кредитного договора или заявления на получение кредита.
Обычно эта информация оформляется в виде квадратной рамки. Внутри нее крупным шрифтом написано значение ПСК в процентах годовых. Например, там может стоять цифра 7,537%. Обратите внимание на три знака после запятой - это стандарт точности. Вам не нужно гадать или спрашивать у менеджера «а сколько я реально переплачу». Эта цифра уже рассчитана за вас и закреплена юридически.
Если менеджер говорит, что ПСК «примерно такая же» или пытается перевести разговор на ежемесячный платеж, настаивайте на просмотре документа. Без этой цифры вы сравниваете яблоки с апельсинами.
Что входит в расчет полной стоимости кредита
Чтобы понять, почему ПСК выше ставки, давайте заглянем внутрь формулы. Что именно банк включает в этот показатель?
- Проценты по кредиту: Основная часть расходов, зависящая от размера займа и срока.
- Комиссии за выдачу и обслуживание: Некоторые банки берут плату за открытие счета, выпуск карты или ведение ссудного счета.
- Страхование: Сюда входят обязательные виды страхования (обычно страхование залогового имущества). Важно: добровольные страховки (например, титульное или жизнь) учитываются в ПСК только если они являются условием получения льготной ставки или одобрения кредита. Если вы можете отказаться от них без изменения условий, они могут не войти в базовый расчет, но повлияют на итоговую переплату.
- Оценка недвижимости: Если банк требует проводить оценку только через аккредитованных партнеров с завышенными тарифами, эта сумма включается в ПСК.
- Другие обязательные платежи: Нотариальные расходы, регистрация обременения в Росреестре (если оплачивает заемщик), почтовые переводы.
А вот штрафы за просрочку платежа, пени и комиссии за досрочное погашение (если они есть) в первоначальный расчет ПСК обычно не входят, так как эти события наступают случайно или зависят от действий заемщика. Однако помните: любая просрочка мгновенно увеличивает вашу реальную стоимость кредита сверх заявленной ПСК.
Практический пример: как сравнивать предложения
Давайте посмотрим на реальные данные рынка (на примере ситуации апреля 2026 года), чтобы увидеть разницу в действии. Допустим, мы берем кредит на 5 миллионов рублей сроком на 20 лет.
| Банк / Программа | Номинальная ставка | Полная стоимость кредита (ПСК) | Примерная переплата |
|---|---|---|---|
| Банк А («Льготная») | 6,1% | 7,537% | ~3,5 млн руб. |
| Банк Б («Базовая») | 6,5% | 6,9% | ~3,2 млн руб. |
| Банк В («Эконом») | 5,8% | 8,2% | ~3,8 млн руб. |
Что мы видим? Банк В предлагает самую низкую ставку (5,8%), но из-за высоких комиссий и навязанных услуг его ПСК составляет 8,2%. Это делает его самым дорогим вариантом. Банк А имеет ставку 6,1%, но ПСК 7,537%. Банк Б, несмотря на более высокую ставку в 6,5%, имеет наименьшую ПСК (6,9%). Выбор очевиден: Банк Б обойдется вам дешевле в долгосрочной перспективе, даже если ежемесячный платеж по нему чуть выше, чем по Банку А.
Обратите внимание: для льготных программ (семейная, IT-ипотека) ПСК рассчитывается исходя из максимальной ставки, которая действует после окончания льготного периода или при нарушении условий программы. Поэтому сравнивать льготную ипотеку с рыночной нужно крайне осторожно, учитывая горизонт планирования.
Инструменты и лайфхаки для заемщика
Не полагайтесь только на память менеджеров. Используйте внешние ресурсы для первичного отбора.
- Калькуляторы на сайтах банков: Большинство крупных игроков (Сбербанк, ВТБ, Альфа-Банк, Совкомбанк) имеют онлайн-калькуляторы, которые автоматически показывают ПСК после ввода параметров. Но проверяйте, какие услуги включены в дефолтный расчет.
- Агрегаторы: Порталы вроде Сравни.ру, Банки.ру или ДОМ.РФ позволяют фильтровать предложения по ПСК, а не только по ставке. Ищите колонку «Полная стоимость».
- Запросите индивидуальный график: Перед подписанием договора попросите распечатать полный график платежей. Вычтите из общей суммы выплат тело кредита (сумму долга). Оставшаяся сумма - ваша чистая переплата. Разделите ее на сумму кредита и разделите на количество лет. Полученное число должно быть близко к ПСК (с учетом инфляции денег во времени).
Есть еще один важный нюанс. ПСК фиксируется в договоре. Если банк решит изменить условия обслуживания (например, поднять тарифы за смс-информирование), это может повлиять на фактическую стоимость, но формально ПСК в договоре останется прежней. Поэтому внимательно читайте раздел «Тарифы» приложения к договору.
Частые ошибки при сравнении
Люди часто совершают одни и те же ошибки, которые стоят им денег:
- Игнорирование страховок. Менеджер говорит: «Страховка жизни не обязательна, можно отказаться». Но отказ повышает ставку на 1-2%. В итоге дешевая ставка превращается в дорогую ПСК. Всегда считайте оба варианта: со страховкой и без.
- Сравнение только ежемесячного платежа. Низкий платеж может означать очень длинный срок кредита (30 лет вместо 15). За 30 лет вы переплатите банку сумму, равную двум квартирам, даже при низкой ПСК.
- Уверенность в том, что реклама = реальность. Надпись «Ставка от 4%» часто относится к идеальным условиям: зарплатный проект, большая сумма первоначального взноса, покупка новостройки у конкретного застройщика. Реальная ПСК для обычного клиента будет другой.
Помните, что цель банка - продать вам продукт с максимальной маржой. Ваша цель - минимизировать переплату. ПСК - это язык, на котором обе стороны понимают истинную цену сделки.
FAQ: Частые вопросы о полной стоимости кредита
Обязательно ли учитывать ПСК при выборе ипотеки?
Да, это критически важно. Процентная ставка показывает только цену использования денег, но игнорирует дополнительные расходы. ПСК дает объективную картину всех затрат заемщика, позволяя честно сравнить предложения разных банков, даже если они предлагают разные схемы страхования и комиссий.
Может ли ПСК измениться после выдачи кредита?
Значение ПСК, указанное в договоре, является неизменным параметром расчета на момент выдачи. Однако фактическая стоимость кредита может вырасти из-за просрочек платежей, штрафов или изменения условий дополнительных услуг (например, если банк повысит тариф на обслуживание счета). Но сама цифра ПСК в договоре остается той же.
Входят ли добровольные страховки в ПСК?
Это зависит от условий конкретной программы. Если страхование жизни или здоровья является обязательным условием для получения сниженной ставки, то его стоимость включается в расчет ПСК. Если вы можете отказаться от такой страховки без изменения процентной ставки, она, как правило, не входит в базовую ПСК, но увеличивает ваши личные расходы. Всегда уточняйте этот момент у менеджера.
Где именно смотреть ПСК в договоре?
Согласно законодательству РФ, информация о полной стоимости кредита должна быть расположена в верхнем правом углу первой страницы кредитного договора или заявления. Она оформляется в виде таблицы или рамки и выделяется жирным шрифтом. Если вы не можете найти эту информацию, требуйте разъяснений до подписания.
Что делать, если ПСК слишком высокая?
Попробуйте снизить ее за счет увеличения первоначального взноса или сокращения срока кредита. Также проверьте, нет ли возможности заменить страховую компанию на более дешевую или отказаться от необязательных допуслуг. Иногда рефинансирование через полгода-год, когда рынок стабилизируется, также помогает снизить эффективную стоимость.

5 Комментарии
Вячеслав Шаров
Знаете, я вот всегда думал, что если банк дает ставку ниже рынка на десятые доли процента, то это уже победа и можно выдыхать, но эта статья реально открыла глаза на то, как нас всех водят за нос этими красивыми цифрами в рекламе.
Помню случай с другом, который брал ипотеку три года назад, он был так рад ставке 5.9%, что даже не стал читать мелкий шрифт про обязательную страховку жизни через конкретного агента банка, которая стоила ему почти как ежемесячный платеж в первый год, а по факту его полная стоимость кредита оказалась выше, чем у соседа, который взял под 6.2% без всяких навязанных услуг.
Я сам сейчас активно ищу квартиру и начал пользоваться калькуляторами на сайтах банков, но понял одну важную вещь: дефолтные настройки там часто включают все возможные допуслуги, которые мне лично вообще не нужны, поэтому приходится вручную вычитывать каждый пункт тарифов, чтобы понять реальную картину.
Особенно бесит момент с оценкой недвижимости, когда банк говорит «только через наших партнеров», и эти партнеры берут в два раза больше рыночной цены, а потом еще и говорят, что иначе кредит не одобрят, хотя закон вроде бы позволяет выбирать самому.
Мне кажется, нам всем нужно быть более агрессивными покупателями, требовать распечатку графика платежей до подписания и сверять каждую копейку, потому что менеджеру выгодно продать вам дорогой продукт, а не сэкономить ваши деньги.
Еще хотел добавить про льготные программы, типа семейной ипотеки, там ПСК считается хитро, исходя из максимальной ставки после окончания льготного периода, поэтому если вы планируете гасить досрочно, то эта цифра может вас сильно удивить при переплате.
В общем, спасибо за пост, теперь буду смотреть только на ПСК и игнорировать рекламные баннеры со словом «от», потому что «от» обычно означает «от нуля до бесконечности» для обычного человека.
Кстати, кто-нибудь пробовал рефинансироваться через полгода после выдачи, если поймал высокую ПСК? Говорят, банки иногда идут навстречу, но я боюсь, что они просто переведут меня на другой продукт с еще большими комиссиями.
Rachel Appleman
Интересная мысль про агрессию покупателя, Вячеслав, но давай посмотрим на это с философской точки зрения: банк - это не враг, а партнер, который продает риск, и ПСК - это цена этого риска, которую ты платишь за спокойствие.
Ты говоришь о том, что менеджеры хотят продать дорого, но ведь их KPI завязаны на объемах продаж, а не на твоей личной экономии, поэтому ожидать от них альтруизма - это наивно.
Однако есть нюанс, который ты упомянул вскользь, но который требует глубокого осмысления: добровольные страховки.
Если ты отказываешься от страховки жизни, ставка растет, но становится ли кредит дороже в долгосрочной перспективе?
Это сложный вопрос теории вероятностей и личных обстоятельств.
Для молодого здорового мужчины страховка может быть чистой потерей денег, а для отца троих детей - это необходимость.
Поэтому сравнивать ПСК двух разных людей бессмысленно, нужно сравнивать ПСК с учетом твоего профиля риска.
Иногда выгоднее взять чуть более высокую ставку, но отказаться от ненужных опций, чем гнаться за минимальным числом в рекламе.
Главное - это осознанность выбора, а не слепое следование формуле.
Банковская система сложна и запутана, как лабиринт Минотавра, и нить Ариадны здесь - не калькулятор, а здравый смысл и понимание своих истинных потребностей.
Не позволяй маркетингу управлять твоими эмоциями, управляй своими финансами рационально.
Татьяна Смирнова
Спасибо за пост! Очень полезно. Я как раз сейчас выбираю банк и путаюсь в этих процентах. Буду искать рамку с ПСК на первой странице договора, как написано.
Nastya Susoeva
Ах, эта ужасная правда финансового мира, где цифры танцуют свой опасный танец, обманывая доверчивых заемщиков своими сияющими фасадами ставок!
Каждый раз, когда я вижу рекламу с заманчивым «0.1%», мое сердце сжимается от предчувствия катастрофы, потому что я знаю, какая буря скрытых комиссий скрывается за этим невинным фасадом.
Эти банкиры, словно искусные фокусники, прячут свои истинные доходы в рукавах, пока мы, зрители, хлопаем в ладоши, веря в чудо бесплатного сыра.
Но сыр-то оказывается плесневелым и дорогим, а мы остаемся с пустыми карманами и тяжелым грузом обязательств на двадцать лет вперед.
Как же больно осознавать, что наша мечта о собственном гнезде может превратиться в золотую клетку, прутья которой сплетены из мелких комиссий и обязательных страховок.
Мы бегаем по банкам, как загнанные звери, пытаясь найти выход из этого лабиринта цифр, но стены вокруг постоянно двигаются, меняя конфигурацию.
ПСК - это единственный маяк в этом темном море неопределенности, светящий тускло, но верно указывающий на скалы реальной стоимости.
Не дайте себя обмануть блеском витрины, смотрите внутрь, туда, где спрятана настоящая цена вашей свободы.
Ибо свобода стоит дорого, и каждый процент переплаты - это час вашей жизни, отданный банку вместо того, чтобы жить полноценно.
Пусть этот пост станет вашим щитом против маркетинговых чар, и пусть ваша ипотека будет честной и прозрачной, как горный ручей.
Pavel Ignatev
Ребята, главное не паникуйте! 🤗
Я тоже сначала испугался, когда увидел свою ПСК, но потом спокойно сел, посчитал и понял, что оно того стоит. 💪
Совет: берите с собой на встречу с менеджером друга или родственника, который сможет задавать неудобные вопросы, когда вы уже будете уставшими. 😅
И обязательно сохраняйте все документы, вдруг пригодятся для налоговых вычетов или суда (тьфу-тьфу). 🍀
Удачи всем с ипотекой, вы справитесь! 🏠❤️